


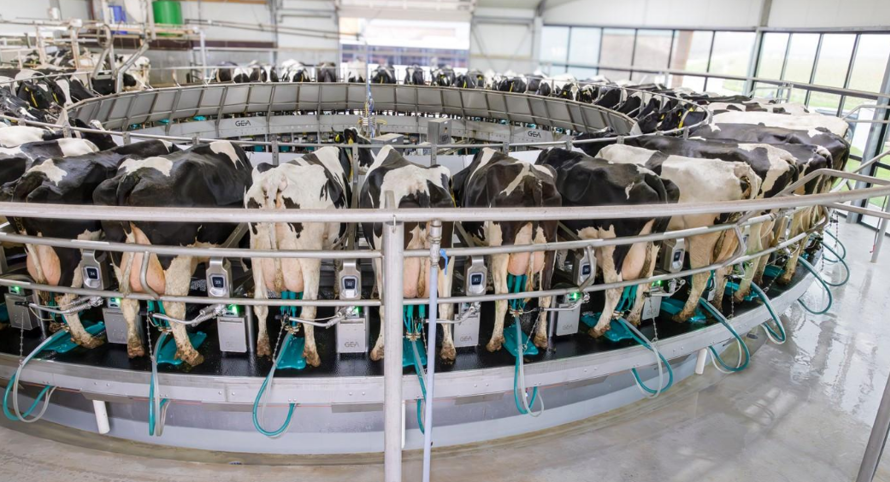
در گاوداری شیری مدرن، ثبت درآمد حاصل از فروش شیر و پرداخت هزینههای روزمره بهتنهایی برای ارزیابی وضعیت اقتصادی مزرعه کافی نیست. حسابداری مزرعه باید بتواند ارتباط میان عملکرد تولیدی گله، هزینههای تولید، ارزش داراییها و جریان نقدی را نشان دهد.
بخش دوم
در کانادا، مدیریت مالی گاوداریهای شیری در کنار شاخصهای تولیدی مانند مقدار شیر تولیدشده، تعداد دام و بهرهوری گله، به شاخصهایی مانند Cost of Production (COP)، درآمد، هزینههای عملیاتی، سرمایهگذاری و وضعیت دارایی و بدهی نیز توجه دارد. صنعت لبنیات کانادا نیز در چارچوب نظام Supply Management فعالیت میکند و قیمت شیر در مزرعه با توجه به عواملی از جمله هزینه تولید و تورم تعیین میشود.
1.دو روش اصلی حسابداری : 1- روش نقدی (Cash Basis)، 2- روش تعهدی (Accrual Basis)
یکی از مفاهیم مهم در حسابداری کشاورزی کانادا، تفاوت میان روش نقدی (Cash Basis) و روش تعهدی (Accrual Basis) است.
در روش نقدی، درآمد زمانی ثبت میشود که وجه آن دریافت شود و هزینه زمانی ثبت میشود که پرداخت صورت گیرد.
اما در روش تعهدی، درآمد در دورهای ثبت میشود که ایجاد شده و هزینه در دورهای ثبت میشود که تحقق پیدا کرده است؛ حتی اگر وجه آن هنوز دریافت یا پرداخت نشده باشد. به همین دلیل، روش تعهدی تصویر دقیقتری از عملکرد اقتصادی یک دوره مالی ارائه میدهد.
برای یک گاوداری شیری، این موضوع اهمیت زیادی دارد. فرض کنید خوراکی در پایان سال خریداری شده اما هنوز بخشی از آن مصرف نشده است. در حسابداری تعهدی، موجودی باقیمانده خوراک باید بهعنوان Inventory در پایان دوره در نظر گرفته شود، نه اینکه تمام مبلغ خرید بهعنوان هزینه همان دوره تلقی شود.
آژانس درآمد کانادا (CRA) تصریح میکند که در روش تعهدی، موجودیهایی مانند دام، خوراک، محصولات و نهادههای کشاورزی در محاسبات مالی وارد میشوند و موجودی باید در پایان دوره مالی شمارش و ارزشگذاری شود.
۲. بهای تمامشده تولید شیر؛ مهمتر از مجموع هزینهها
یکی از مهمترین شاخصهای مالی در گاوداری شیری، Cost of Production (COP) یا بهای تمامشده تولید است.
به زبان ساده، COP نشان میدهد تولید هر واحد شیر چه مقدار هزینه برای مزرعه ایجاد کرده است.
برای محاسبه ساده میتوان از رابطه زیر استفاده کرد:
بهای تمامشده هر لیتر شیر = مجموع هزینههای تولید ÷ مقدار شیر قابل فروش
اما در تحلیل حرفهای، فقط هزینه خوراک محاسبه نمیشود. هزینههای تولید میتواند شامل موارد زیر باشد:
• خوراک و مکملها
• نیروی کار
• خدمات دامپزشکی، دارو و واکسن
• تولیدمثل و تلقیح مصنوعی
• بستر
• هزینه بهره و تأمین مالی
اهمیت COP در صنعت لبنیات کانادا نیز بسیار بالاست؛ بهطوریکه Cost of Production یکی از عوامل مورد استفاده در سازوکار تعیین قیمت شیر در سطح مزرعه است.
۳. هزینه مستقیم، هزینه غیرمستقیم و هزینه سرمایهای
برای اینکه حسابداری مزرعه کاربرد مدیریتی داشته باشد، بهتر است هزینهها فقط بهصورت یک رقم کلی ثبت نشوند.
هزینههای مستقیم (Direct Costs)
هزینههایی هستند که ارتباط مستقیمتری با تولید شیر دارند؛ مانند:
خوراک، مکملها، دارو، خدمات دامپزشکی و برخی هزینههای تولیدمثل.
هزینههای غیرمستقیم (Indirect Costs)
این هزینهها مستقیماً به یک واحد شیر اختصاص پیدا نمیکنند، اما برای فعالیت مزرعه ضروری هستند؛ مانند:
بیمه، مدیریت، تعمیرات عمومی، برخی هزینههای انرژی و هزینههای اداری.
هزینههای سرمایهای (Capital Expenditures)
خرید یا احداث داراییهایی که برای چندین سال مورد استفاده قرار میگیرند، مانند:
ساختمان دامداری، تجهیزات شیردوشی، ماشینآلات، تأسیسات و تجهیزات نگهداری خوراک.
این هزینهها معمولاً نباید با هزینههای جاری یکسان در نظر گرفته شوند؛ بلکه در حسابداری از طریق استهلاک (Depreciation) طی عمر مفید دارایی، بهتدریج در هزینههای دوره منعکس میشوند.
۴. گله بهعنوان یک دارایی اقتصادی و موجودی قابل ارزشگذاری
در یک گاوداری شیری، گله بخش مهمی از منابع اقتصادی مزرعه است. بنابراین حسابداری باید علاوه بر تعداد دام، تغییرات موجودی گله را نیز ثبت کند.
مواردی مانند:
• خرید گاو و تلیسه
• تولد گوساله
• فروش دام
• حذف دام (Culling)
• تلفات
• انتقال بین گروههای مختلف گله
• تعداد گاوهای شیرده و خشک
• تعداد تلیسههای جایگزین
باید در سوابق مزرعه ثبت شوند.
در روش تعهدی، ارزش موجودی دام بخشی از محاسبات مالی مزرعه محسوب میشود و CRA برای موجودیهای کشاورزی از جمله دام، روشهای مشخصی برای ارزشگذاری در نظر گرفته است.
بنابراین، Inventory Valuation یا ارزشگذاری موجودی یکی از بخشهای مهم حسابداری گاوداری است.
۵. هزینه جایگزینی گله؛ هزینهای که نباید نادیده گرفته شود
یکی از نکات مهم در تحلیل اقتصادی گاوداری شیری، Herd Replacement Cost یا هزینه جایگزینی گله است.
گاوهای شیری در طول زمان به دلایل مختلف از گله حذف میشوند. بنابراین دامدار باید بخشی از منابع مالی خود را برای جایگزینی دامهای حذفشده و حفظ ظرفیت تولید اختصاص دهد.
اگر دامدار تنها درآمد شیر منهای هزینههای جاری را محاسبه کند، ممکن است سود ظاهری مناسبی مشاهده کند؛ اما در بلندمدت، هزینه خرید یا پرورش تلیسههای جایگزین میتواند بخش قابل توجهی از منابع مالی مزرعه را مصرف کند.
به همین دلیل، در تحلیل اقتصادی گله بهتر است هزینه جایگزینی و نرخ حذف دام نیز در کنار درآمد و هزینههای جاری بررسی شود.
۶. هزینه خوراک؛ یکی از مهمترین شاخصهای اقتصادی گله
خوراک معمولاً یکی از مهمترین اقلام هزینهای در گاوداری شیری است.
اما برای ارزیابی عملکرد خوراک، تنها بررسی «مجموع هزینه خوراک» کافی نیست.
شاخصهایی مانند:
Feed Cost per Cow
هزینه خوراک به ازای هر گاو
و
Feed Cost per Unit of Milk
هزینه خوراک به ازای واحد شیر تولیدی
میتوانند اطلاعات مدیریتی دقیقتری ارائه کنند.
برای مثال، اگر هزینه خوراک افزایش پیدا کند اما تولید شیر نیز بهتناسب افزایش یابد، نتیجه اقتصادی ممکن است با حالتی که هزینه خوراک افزایش یافته ولی تولید ثابت مانده است، کاملاً متفاوت باشد.
بنابراین، هزینه باید همیشه در کنار خروجی تولید تحلیل شود.
۷. هزینه دامپزشکی؛ از «هزینه» تا شاخص اقتصادی سلامت گله
هزینههای دامپزشکی، واکسیناسیون، دارو و درمان را نباید فقط بهعنوان یک عدد در دفتر هزینه ثبت کرد.
ثبت جداگانه این هزینهها امکان محاسبه شاخصهایی مانند:
Veterinary Cost per Cow
هزینه دامپزشکی به ازای هر گاو
و مقایسه آن با شاخصهای عملکردی گله را فراهم میکند.
برای مثال، افزایش هزینه پیشگیری و واکسیناسیون ممکن است در کوتاهمدت باعث افزایش هزینه عملیاتی شود، اما اگر موجب کاهش بیماری، تلفات، حذف زودهنگام دام یا افت تولید شود، میتواند از نظر اقتصادی برای مزرعه مقرونبهصرفه باشد.
بنابراین در مدیریت مالی گله، هزینه سلامت دام باید در کنار پیامد اقتصادی بیماری و عملکرد تولیدی بررسی شود.
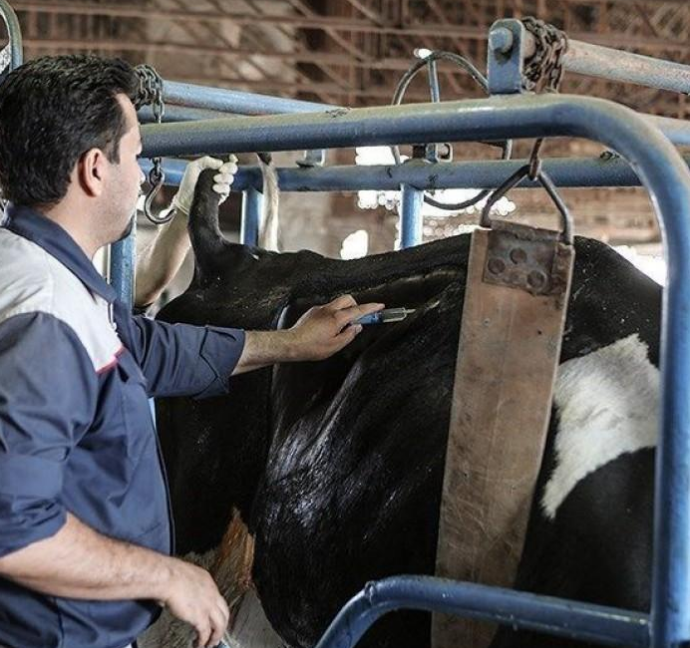
۸. سودآوری فقط «درآمد منهای هزینه» نیست
یکی از اشتباهات رایج در تحلیل مالی مزرعه این است که فقط به سود حسابداری توجه شود.
برای مدیریت بهتر باید چند شاخص در کنار هم بررسی شوند:
Gross Revenue – درآمد ناخالص
کل درآمد حاصل از فروش شیر، دام و سایر فعالیتهای مزرعه.
Operating Expenses – هزینههای عملیاتی
هزینههایی که برای فعالیت روزمره مزرعه پرداخت میشوند.
Operating Income – درآمد عملیاتی
درآمد حاصل از فعالیت اصلی مزرعه پس از کسر هزینههای عملیاتی.
Net Farm Income – درآمد خالص مزرعه
نتیجه نهایی فعالیت اقتصادی پس از در نظر گرفتن هزینههای مربوط.
Cash Flow – جریان نقدی
ورود و خروج واقعی وجه نقد که برای توانایی مزرعه در پرداخت هزینهها، اقساط و سرمایهگذاریهای جدید اهمیت دارد.
این تفاوت بسیار مهم است؛ زیرا ممکن است یک مزرعه روی کاغذ سودآور باشد، اما به دلیل فشار نقدینگی و تعهدات مالی، با مشکل Cash Flow مواجه شود.
۹. چند KPI مالی که یک مدیر گاوداری باید مرتب بررسی کند
برای تبدیل حسابداری به ابزار مدیریت، میتوان مجموعهای از Key Performance Indicators (KPI) را بهصورت ماهانه یا فصلی پایش کرد:
|
شاخص |
کاربرد |
|
Milk Revenue/Cow |
درآمد شیر به ازای هر گاو |
|
Feed Cost/Cow |
هزینه خوراک به ازای هر گاو |
|
Veterinary Cost/Cow |
هزینه دامپزشکی به ازای هر گاو |
|
Cost of Production/Litre |
بهای تمامشده هر لیتر شیر |
|
Net Farm Income |
درآمد خالص مزرعه |
|
Operating Margin |
حاشیه سود عملیاتی |
|
Cull Rate |
نرخ حذف دام |
|
Replacement Cost |
هزینه جایگزینی گله |
|
Debt-to-Asset Ratio |
نسبت بدهی به دارایی |
|
Cash Flow |
وضعیت جریان نقدی |
این شاخصها زمانی ارزش واقعی پیدا میکنند که روند آنها در طول زمان بررسی شود؛ یعنی عملکرد ماه جاری با ماه قبل، فصل قبل یا سال قبل مقایسه شود.
جمعبندی؛ حسابداری برای تصمیمگیری، نه فقط ثبت اعداد
در یک گاوداری شیری مدرن، حسابداری زمانی ارزش واقعی پیدا میکند که از یک سیستم ثبت درآمد و هزینه به ابزار تصمیمگیری مدیریتی تبدیل شود.
ثبت منظم درآمد شیر، هزینه خوراک، هزینه دامپزشکی، نیروی کار، استهلاک، خرید و فروش دام، موجودی گله، بدهیها و جریان نقدی، امکان محاسبه بهای تمامشده تولید، حاشیه سود، سودآوری هر گاو و وضعیت نقدینگی را فراهم میکند.
تجربه صنعت لبنیات کانادا نشان میدهد که ارزیابی اقتصادی مزرعه با شاخصهای تولید و مالی در ارتباط است. در سالهای اخیر نیز افزایش بهرهوری، فناوری و مدیریت بهتر از عوامل مهم رشد تولید و درآمد صنعت لبنیات کانادا بودهاند.
بنابراین، سؤال اصلی حسابداری یک گاوداری موفق فقط این نیست که:
«چقدر شیر تولید کردیم؟»
بلکه باید پرسید:
«این شیر با چه بهایی تولید شد، چه میزان حاشیه سود ایجاد کرد و چه مقدار نقدینگی برای ادامه و توسعه فعالیت مزرعه باقی گذاشت؟»
برگرفته از آژانس درآمد کانادا (CRA)
منابع
1. Canada Revenue Agency. (n.d.). Accounting methods. Government of Canada. https://www.canada.ca/en/revenue-agency/services/tax/businesses/topics/sole-proprietorships-partnerships/accounting-methods.html
2. Canada Revenue Agency. (n.d.). Reporting income and loss – Farmers and fishers. Government of Canada. https://www.canada.ca/en/revenue-agency/services/tax/businesses/farmers-fishers/reporting-income-loss-farmers-fishers.html
3. Agriculture and Agri-Food Canada. (n.d.). Canada’s dairy industry at a glance. Government of Canada. https://agriculture.canada.ca/en/sector/animal-industry/canadian-dairy-information-centre/dairy-industry
4. Agriculture and Agri-Food Canada. (n.d.). Dairy sector profile. Government of Canada. https://agriculture.canada.ca/en/sector/animal-industry/canadian-dairy-information-centre/dairy-sector-profile
5. Canadian Dairy Commission. (2025). Cost of production survey for 2024. Government of Canada. https://cdc-drupal-dzccc5e8b9f4h6gr.z03.azurefd.net/node/643
6. Canada Revenue Agency. (n.d.). Farming income and the AgriStability and AgriInvest programs harmonized guide: Chapter 1 – General information. Government of Canada. https://www.canada.ca/en/revenue-agency/services/forms-publications/publications/rc4408/rc4408-03.html
تهیه شده توسط بخش آموزش و ترویج واحد دامپزشکی شرکت دانش بنیان پسوک
نظرات
افزودن نظر